
このページでは、入金管理業務をより効率的に行うために役立つ情報を紹介しています。業務内容やおさえておきたいポイント、そしてトラブル対処方法などもあわせて解説していますので、ぜひ参考にしてください。
請求した金額に対し、取引先による入金が予定日までになされているかどうかを確認すること、そして請求金額と振り込まれた金額が合致しているかどうかを確認すること、さらに入金消込を行い、過不足がみられるときには取引先に必要な手段を講じること。この一連の業務を、入金管理といいます。
入金管理は個別作業の集合ではなく、「台帳作成→予定確認→照合→消込→督促」という一連の業務フローとして進めることで、月末に集中する作業のヌケ・モレを防げます。ここでは経理担当者が押さえるべき5つのステップを、実務に即して解説します。
取引先ごとの入金予定と実績を一元管理するために、まずは「入金管理台帳」を整備します。台帳がないと、複数取引が並行するなかで請求漏れや消込漏れが発生しやすくなります。台帳に記載すべき主な項目は以下のとおりです。
受注額と請求額を分けて記載しておくと、値引きや追加請求が入った際にも整合を取りやすくなります。
台帳をもとに、当月〜翌月に発生する入金予定を洗い出します。取引先によって支払サイト(翌月末払い、翌々月10日払いなど)が異なるため、支払サイト別にリストを並べ替えておくと、月末に集中する消込作業を分散させやすくなります。同時に、締日までに発行した請求書と台帳の請求額に相違がないかもチェックしておきましょう。
銀行の入金データを取り込んだら、振込名義・振込日・振込額の3点で請求データと突合します。以下の観点は特に見落としやすいため注意が必要です。
照合不一致が出た場合は、放置せずに当日中に原因を切り分け、必要に応じて取引先や営業担当に確認します。
照合が完了したら、帳簿上の売掛金を消し込みます。標準的な仕訳例は以下のとおりです。
【請求時(売上計上時)】
【入金時(消込時)/振込手数料440円が差し引かれた場合】
手数料負担の合意内容によって、支払手数料勘定ではなく売上値引で処理するケースもあります。自社の経理規程に沿って一貫した処理を徹底しましょう。
参照元:TOKIUM(トキウム)|売掛金の振込手数料の仕訳は?入金時の処理方法と注意点(https://www.keihi.com/column/5712/)
入金予定日を過ぎても入金が確認できない案件は、未入金一覧として抽出します。督促の前に必ずダブルチェックを行い、こちら側の入金確認漏れや請求書ミスがないかを確認しましょう。
入金済みの取引先に督促してしまうと信用低下につながるため、確認プロセスの徹底が重要です。
月末に集中する入金消込作業で経理担当者を悩ませるのが「金額が合わない」問題です。原因の多くは以下4パターンに集約されます。パターン別の対処法を押さえておくことで、月末残業を大幅に減らせます。
発注側が振込手数料を差し引いて入金してくるケースです。請求額と数百円単位で合わない場合、まず振込手数料の差引きを疑いましょう。事前の取り決めに沿って、「支払手数料」または「売上値引」勘定で処理します。銀行ごと・振込金額ごとに手数料が異なるため、金融機関別の手数料一覧を手元に置いておくと突き合わせがスムーズです。
取引先の正式社名で振り込まれず、屋号・略称・カナ表記・担当者個人名などで入金されるケースです。「カ)〇〇」「〇〇(カブ」など、法人格の位置や表記が請求書と異なるだけで自動照合が外れる場合があります。取引先マスタに「別名リスト」を持たせるか、AIによる名義ゆれ照合機能を持つシステムの導入が有効です。
同一取引先の複数請求分をまとめて1回で振り込まれる「一括入金」、または1件の請求を複数回に分けて支払われる「分割入金」も、金額不一致の主要因です。
合計金額が合っていても消費税端数の丸め方が異なると数円ズレることがあります。台帳上で「関連する請求書番号」を紐づけて管理し、部分消込ができるようにしておくと処理がスムーズです。
請求額と入金額が明らかに異なる「過入金・不足金」は、消込段階でいったん「仮受金」として処理し、取引先に事情を確認するのが安全です。取引先の属性(新規/得意先)と過不足の方向で、対応方針を以下のように整理しておくと判断が早まります。
振込手数料を負担するのは、一般的には、発注側の企業です。受注側の企業が負担すると、入金額から振込手数料を差し引いた額が振り込まれてしまう可能性があるためです。しかも、振込手数料は銀行によって異なるため、のちのちの突き合わせ作業が複雑になってしまうという問題もあります。
請求額が入金額と異なる場合に、どのように対処すべきなのか、その方法についてしっかりと把握しておくことが大切です。取引先が「新規なのか得意先なのか」「入金額が多いか少ないか」といった要素によって、次のように、できる限り対応を変えていく必要があります。
未入金は「電話・メール督促→督促状の送付→法的措置」の順に段階を踏んで対応するのが基本です。いきなり強い手段に出ると取引関係を毀損するため、段階ごとに区切りを設けて対応を切り替えていきます。
入金予定日から数日〜1週間程度経過しても入金が確認できない場合、まずは電話やメールで穏やかに状況確認を行います。「行き違いでしたら失礼いたします」と一言添えることで、相手が入金済みだった場合の関係悪化を防ぐこともできるでしょう。
営業担当者を経由するか経理から直接連絡するかは、取引先との関係性と社内ルールに応じて選択しましょう。
電話・メール督促で反応がない場合、書面での督促状を送付します。「指定期日までに支払いがなければ法的措置を検討する」旨を明記することで、企業として本気の意思表示となります。
証拠保全の観点からは、送付日時と文書内容を郵便局が証明する「内容証明郵便」の利用が有効です。将来的に裁判に発展した際、請求の事実を客観的に示す証拠として利用できます。
督促状にも反応がない場合、法的措置を検討します。金額と状況によって3つの選択肢があります。
いずれも解決までに時間と費用を要するため、実行前に顧問弁護士へ相談することをおすすめします。
Excel(エクセル)であれば、使い慣れている場合にはもちろん、これから導入するとしても、そのハードルが低いという良さがあります。未入金や入金済みなどのステータス更新は手作業で行わねばなりませんが、だからといって、すべてを手作業で進めならなければならないソフトだというわけではありません。関数などを活用すれば、計算の自動化が可能になります。
また、ネットで公開されているいろいろなテンプレートを利用できるところも、注目すべきメリットです。
多くの件数を扱わねばならない場合には、Excelでは管理負担がかなり重くなります。手作業によるミスも生じやすくなってしまいます。その点、入金管理に対応しているシステムであれば、人為的なミスが生じにくくなります。
もちろん、システム導入の際には一定のコストがかかりますが、機能性の高さを考えると、長期的にはむしろコスト削減になる可能性が高いです。口座と紐づけて管理を自動化したり顧客情報を一元管理したりすることで、業務効率化を行うことも可能となります。
入金管理システムを導入するといっても、その内部で何が自動化されているのかを理解しておくことで、自社に必要な機能を見極められます。ここでは、経理現場で成果が出ている4つの自動化手段を紹介します。
全国銀行協会が定める「全銀協規定フォーマット」に対応した銀行データを取り込むことで、入金明細を手入力せずにシステムに反映できます。
ほぼすべての国内金融機関が対応しており、CSVやテキスト形式でダウンロード可能です。自動化の第一歩として、まずはこの取込を仕組み化するだけでも作業時間を大幅に削減できます。
銀行APIを活用すれば、企業側のシステムと銀行システムを直接接続し、入金情報をリアルタイムで取得できます。従来数時間かかっていた照合作業が数分で完了するため、月次締めのボトルネックを解消し、キャッシュフローの可視化にもつながります。
インターネットバンキングとの連携が前提となるため、事前に自社の利用サービスを確認しておきましょう。
近年主流となっているのが、AI(機械学習)による自動照合です。振込名義の表記ゆれ、振込手数料の差引き、複数請求の一括入金、1請求の分割入金といった、従来は人が判断していたパターンをAIが学習し、自動で消込を行います。
導入企業のなかには、それまで30時間以上かかっていた消込作業が数十秒で完了するようになった事例もあります。使い込むほど照合精度が上がる点も特徴です。
参照元:R&AC|入金管理とは|システム化で30時間の作業を数十秒にする方法(https://www.r-ac.co.jp/blog/3445/)
取引先ごとに専用の振込先口座(バーチャル口座)を発行することで、「どの取引先からの入金か」を口座番号だけで一意に特定できます。振込名義の表記ゆれ問題を根本的に解消できるため、名義照合に工数を割かずに済む点が最大のメリットです。
バーチャル口座機能を提供するクラウド債権管理サービスが増えており、大口取引先が多い企業ほど効果を実感しやすい仕組みです。
Excelによる請求管理台帳と請求データとの連携がとれておらず、転記ミスが起こりやすくなるケースがあります。また、入金があったとき、本来であれば請求管理台帳にその金額を入力した上で各取引先の残高を管理すべきところを、入金額を誤って請求管理台帳に登録してしまうなどのミスもみられます。あるいは、振込手数料を考慮するのを忘れて入力してしまうミスも起こりがちです。
これらのミスを減らすことができない場合には、システムの導入を検討してみることをおすすめします。
両システムの連携がとれていないと、データの不一致が起こりやすくなります。請求管理は営業スタッフが担当し、一方で会計帳簿作成は経理スタッフが担当する場合などに、よくみられるトラブルです。
これは、別々のシステムを利用し、しかもデータ連携を図っていないことが原因です。システムをしっかりと連携させることが、このようなトラブルの一番の対処法となります。
できるだけ上述のようなトラブルを発生させないようにするための方法としておすすめなのが、債権管理システムを利用して残高管理を行い、その入力データを会計システムに連携させることです。
会計システム内において、売掛金の残高は「借方に計上される請求データ(=売上計上)」と「貸方に計上される入金データ(=回収計上)」の差額で算出されます。
債権管理システムであれば、請求データと入金データの両方が入力されているので、そのまま会計システムに取り込むことができるわけです。つまり、会計システムで手作業による入力作業をせずに済むようになるのです。
会計システムと債権管理システムのメーカーが同じであれば、よりスムーズにシステムの連携ができます。
売掛金残高の不一致や督促ミスの多くは、営業部門と経理部門の間で情報がリアルタイムに共有されていないことが原因です。システム導入と並行して、部門間の連携ルールを整備することで、根本的なトラブル削減につながります。
まずは「何を」共有するかを明確化します。以下は最低限、営業から経理へリアルタイムに連携すべき情報です。
これらが経理に共有されていないと、事情を知らない経理担当者が督促連絡を行い、取引先との信頼関係を損なってしまうリスクがあります。
「共有すべき情報」を定義しても、共有のタイミングやフォーマットがバラバラだと運用が形骸化します。営業担当者が取引先から情報を受け取ったら、当日中に所定のフォーマット(社内チャット、共有シート、CRM上のコメントなど)で経理に連携するルールを設定しましょう。
逆に経理からも、未入金一覧を営業に定期共有することで、営業側の取引先訪問時にフォローを依頼できます。
ヒューマンな運用ルールだけでは、担当者の異動や繁忙期に必ず抜け漏れが発生します。販売管理システム・債権管理システム・会計システムをAPIやCSV連携で自動接続することで、営業が入力したデータが経理側に自動反映される仕組みを構築できます。
マスタ情報(取引先コード・商品コードなど)を統一しておくことが連携成功のカギです。
債権管理システムの中から、全般的に使える総合型や業界特化型のシステムを業界別に紹介します。
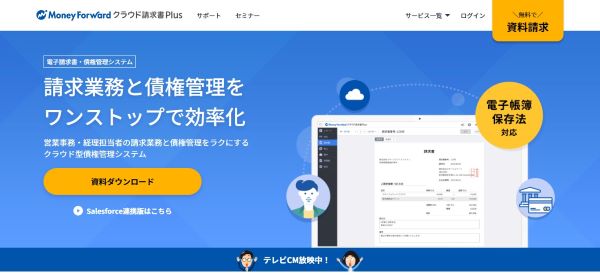
画像引用元:株式会社マネーフォワード公式HP(https://biz.moneyforward.com/receivable/)
煩雑な入金消し込みを自動化することで債権管理を効率化

画像引用元:株式会社ユーコム公式HP(https://www.ucm.co.jp/wp_ucm/)
企業ごとにカスタマイズできる対応力に加え、無償OSS製品の利用でコストを削減
画像引用元:株式会社アイティフォー公式HP(https://www.itfor.co.jp/)
