
売掛金回転期間とは何か、基礎知識や売掛金回転期間の見方、長期化のリスクや長期化を防ぐためのポイントをまとめました。
売掛金回転期間とは、売掛金の回収にどのくらいの時間がかかっているかを知るための指標で、月数で表すのが一般的です。
売上高に対する売掛金の割合を出せば、企業が保有する債権の未収額がおよそ何ヶ月分の売上にあたるのかが分かります。
売掛金回転期間が短いと「売上金を回収してから現金化できるまでの期間が短い」ことになり、現金回収スピードが早く資金繰りが健全な状態と言えます。
反対に、売掛金回転期間が長いと現金化までの期間が長くなるため、運転資金の他への負担が大きく、資金繰りが健全とは言えません。
売掛金回転期間を月数で求めるために、まず平均月商を求めます。
平均月商と売掛金回転期間の計算式は以下の通りです。
例えば、年間売上高が3億円で売掛金が5,000万円の場合、以下のように算出できます。
企業の債権には、売掛金以外にも受取手形があります。受取手形のような債権の回収期間を知るための指標を、売掛金回転期間と区別して「売上債権回転期間」といいます。
売上債権に売掛金を含める場合は、受取手形などの債権の合計を売上高で割って計算します。
月単位や日数単位で把握したい場合、それぞれ以下の計算式で算出します。
売掛金回転期間と売掛金回転率は、どちらも売掛金の回収状況を確認する指標ですが、示しているものが異なります。回転期間は売掛金を回収するまでにかかる「期間」を、回転率は一定期間内に売掛金を何回転させたかという「回数」を表します。
売掛金回転率の計算式は以下の通りです。
分母には期末売掛金を用いる場合と、期首と期末の平均をとった年平均売掛金を用いる場合があるため、過去の数値や他社と比べるときは条件をそろえて計算しましょう。回転期間は短いほど、回転率は高いほど効率よく回収できている状態と考えられ、両方を確認すれば回収状況をより多角的に把握できます。
売掛金回転期間を確認する大きな理由のひとつが、経営の改善です。売上高が大きくなれば売掛金の残高も多くなりますが、経営を安定させるためには、売掛金が回収されるかスピードを把握し、資金繰り状態を改善する必要があります。
もし長期化の傾向にあるのなら、その回転期間が経営を続けるにあたって許容できる範囲か、それとも早急な対策が必要かの検証を行いましょう。
自社の売掛金回転期間を過去の回転期間や同業他社と比較すると、回収期間が長期化していないか、資金繰りの状態が健全かが分かります。
具体的な売掛金回転期間の見方は以下の通りです。
過去の回転期間と比較すれば、自社の資金繰りが健全か、それとも回転期間が長期化している傾向にあるかが分かります。過去5年間~10年間の決算書から、その年ごとの回転期間を算出しましょう。
経営する年数が長いほど、売掛金回転期間が時期によって変わることは珍しくはありません。ただし、過去と比べて明らかに長くなっていれば、資金繰りが悪化していると言えます。
売掛金回転期間の目安は約1ヶ月~2ヶ月が一般的ですが、業種によって回転期間の平均は異なります。そのため、他社と比較する際には他業種の企業で比べるのではなく、同業他社や同じような業態の企業と比較しましょう。
売掛金回転期間が同業他社の平均より短ければ資金繰りが健全であると分かりますし、逆に平均よりも1ヶ月以上かかっている場合は資金繰りに問題がある可能性があります。売掛金の管理や回収方法について見直しを図る必要があるでしょう。
小売業やサービス業など、現金決済が多い業種は売掛金回転期間は短めですが、BtoBなど企業との取引が一般的な卸売業や製造業などの業種の場合、売掛金回転期間は長期化しやすい傾向にあります。
売掛金回転期間が長期化すると資金繰りに影響を及ぼすため、新たな資金繰りの検討や対策を考えなくてはなりません。
継続的に取引を行う顧客かつ同じような売上にもかかわらず売掛金の回収スピードが長期化している場合、以下のような可能性が予想されます。
最も注意すべきなのは、顧客が原因で起こっている回収期間の長期化です。長期化している顧客が大口や得意先の場合、全体の回転期間を長期化する原因になっている場合があります。
どの顧客が原因で長期化しているかを突き止めるために、顧客別の売掛金債権回転期間を計算して把握しましょう。
売掛金回転期間の長期化が引き起こす具体的なリスクとしては、以下のようなものが考えられます。
売上として計上されていても、実際に入金されるまでは手元資金にはなりません。売掛金回転期間が長期化するほど現金化までに時間がかかり、その間の支払いは別の資金で立て替えることになります。
企業には人件費や仕入代金、家賃など、入金の有無にかかわらず期日どおりに支払わなければならない費用があり、回収が遅れるとこれらに充てる資金が不足する可能性があります。特に売上が拡大している局面では取引量に応じて売掛金も増えるため、業績が伸びていても立て替えの負担が重くなり、資金繰りが苦しくなるケースがあります。
回収までの期間が長いほど、その間に取引先の経営状況が変化する可能性があります。回収を待っている間に取引先の資金繰りが悪化すれば、当初は問題のなかった売掛金であっても回収が難しくなることがあります。
支払遅延が繰り返されている場合や遅延の期間が延びている場合は、単なる入金タイミングのずれではなく信用リスクが表れている可能性も考えられ、最終的に取引先の倒産などによって回収不能になるケースもあります。長期化していれば必ず貸し倒れになるわけではないため、前述のように顧客別で回収状況を確認し、遅れが一時的なものかどうかを見極めましょう。
会計上の利益と、実際に手元にある現金は別のものです。売掛金は商品やサービスを提供した時点で売上に計上されますが、入金されるまでは現金として使えないため、決算書の上では利益が出ていても、資金収支では手元の現金が減り続けているという状態が起こり得ます。
売掛金の回収が長期化するとこのずれが大きくなり、利益を計上しているにもかかわらず仕入代金や人件費などの支払いができなくなるケースがあります。これが「黒字倒産」と呼ばれる状態です。損益の数字だけを見て順調と判断せず、資金の動きもあわせて確認しておきましょう。
売掛金の回収が長期化すると、通常の請求・入金管理では済まない業務が発生します。未入金の洗い出し、入金状況の確認と突合、取引先への問い合わせ、督促の連絡、回収状況の記録・管理などです。
これらは請求書を発行して入金を確認するという本来の流れから外れた追加業務であり、対象となる取引先の件数が増えるほど経理担当者や営業担当者の工数を圧迫します。また、担当や進捗の管理があいまいなままだと、複数の担当者が同じ取引先に連絡してしまったり、逆に対応が放置されてしまったりすることも考えられます。後述する責任者の明確化とあわせて整理しておきましょう。
売上債権回転期間を長期化しないための対策には、以下のようなものがあります。
すべての顧客情報が自社に登録され、管理されているかを確認しましょう。顧客の名前や住所はもちろん、経理担当者や請求月、専用請求書がある場合には請求書のフォーマットを確認します。
継続的に取引している顧客の場合、顧客の請求締め日を確認することも大切です。請求書のタイミングを変えるだけで回転期間が改善するケースもあります。
顧客情報の管理が「正しく請求し、期日どおりに回収するための情報整備」であるのに対し、与信管理は「そもそも回収できなくなるリスクを抑えるための管理」です。売掛金の長期化や貸し倒れを未然に防ぐという観点では、こちらの取り組みが欠かせません。
与信管理は新規取引先だけのものではなく、既存の取引先についても、支払いの遅延が発生していないか、支払サイトの延長を求められていないか、取引条件や発注内容に変化がないかを定期的に確認します。信用リスクが高いと判断した取引先については、支払条件や取引限度額の見直しを検討しましょう。どの取引先で回収が遅れているのかを把握するため、顧客別に売掛金の回収状況を管理しておくことも有効です。
営業部か、それとも経理部かなど、入金の遅延が起こった場合の責任部署や部門を明確にしておきましょう。延滞時の督促の仕方によっては、顧客との関係に傷がついてしまう場合もあるからです。
今後の取引に影響しないためにも、延滞時の連絡担当者を事前に決めておきます。
振込や手形ではなく口座振替を利用すると、期日にしっかりと入金される可能性が高まります。
スポット取引など一過性の顧客だと難しいですが、ある程度、長期にわたり継続的な取引が想定される顧客には口座振替で回収するようにしましょう。
債権管理システムの中から、全般的に使える総合型や業界特化型のシステムを業界別に紹介します。
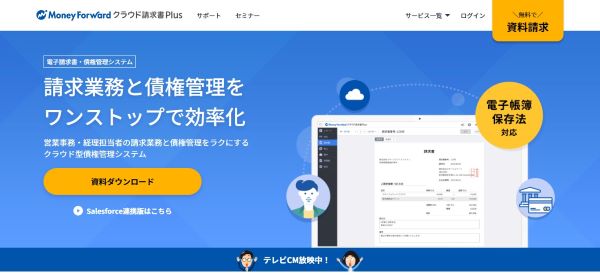
画像引用元:株式会社マネーフォワード公式HP(https://biz.moneyforward.com/receivable/)
煩雑な入金消し込みを自動化することで債権管理を効率化

画像引用元:株式会社ユーコム公式HP(https://www.ucm.co.jp/wp_ucm/)
企業ごとにカスタマイズできる対応力に加え、無償OSS製品の利用でコストを削減
画像引用元:株式会社アイティフォー公式HP(https://www.itfor.co.jp/)
