
本記事では、与信調査について、わかりやすく解説しています。調査の目的や実施方法、そして調査ポイントなどをまとめました。正確に与信調査を進めるためのヒントとして、ぜひ参考にしてください。
特定の取引相手である法人について、信用状況をリサーチすることを、与信調査といいます。「信用調査」と呼ばれることもあります。信用してもよい取引先であるか否かを確認しておかないと、特に商品の代金が後払いの場合などは、未回収金が発生するリスクがあるため、与信調査を実施することがあるのです。
取引先の企業を直接調べる直接訪問やインターネットによる情報調査、あるいは第三者である信用調査会社への依頼など、さまざまな調査の仕方があります。
取引先が経営的に問題のある状態になり、すでに渡してある商品の代金が未回収の状態になることを「焦げ付き」といいます。焦げ付きが起こった場合に、次のような事態に陥る可能性があることをふまえると、与信調査がいかに重要であるかが分かります。
焦げ付きが起こると、損益面に影響が及ぶため、利益の維持が難しくなります。利益率1割の取引であった場合、仮に1千万円焦げ付いてしまうと、失った利益・原価分を新規売上の粗利で回復するには1億円(=1千万円÷1割)の売り上げを、新規で上げる必要が生じます。また、決算もダメージを受けるため、業績悪化をも招きかねません。
また、資金繰りの計画が狂ってしまうこともリスクといえるでしょう。企業経営においては一般的に、通常取引先からの入金分を、別の仕入れ先への支払いなどに充てる場合が多いです。ですから、1千万円の焦げ付きが未回収になると、その分を別の所から捻出しなければならなくなってしまいます。
このようにして資金繰りが滞り、仕入れ先への支払いができなくなるなどの懸念が生じます。
与信調査は「新規取引の開始時に一度だけ実施すればよい」ものではありません。取引先の経営状況は時間とともに変化するため、以下の3つのタイミングで実施することで、貸し倒れリスクを最小化できます。
もっとも基本となる実施タイミングです。特に代金後払い(掛取引)を前提とする場合は、契約を締結する前に必ず実施しましょう。取引開始後に信用不安が発覚しても、すでに商品や役務を提供してしまっていれば、未回収リスクを避けることはできません。
営業部門が新規顧客の獲得を優先するあまり与信調査を後回しにしがちなケースは多いため、社内で「契約前に必ず与信調査を通す」という業務フローを固めておくことが重要です。
継続取引をしている相手であっても、経営状態は変化します。年に1回程度は既存の取引先についても再調査を行い、業績悪化や資金繰り悪化の兆候がないかをチェックしましょう。
特に取引金額の大きい重要取引先については、四半期ごとに公開情報を確認するなど、より短い周期でモニタリングすることが望まれます。
取引金額の増額、支払サイトの延長、掛売り上限の引き上げなど、与信リスクが高まる条件変更を行う際は、その都度追加調査を実施します。「これまで問題なく取引できていたから」という理由だけで条件を緩和すると、経営悪化のタイミングと重なった場合に大きな損失につながる可能性があります。
与信調査で得た情報は、「定量情報」と「定性情報」の2種類に大別されます。どちらか一方だけで判断するのではなく、両方を組み合わせて総合的に評価することが、与信判断の精度を高めるうえでの基本です。
定量情報とは、決算書の財務数値や売上高、従業員数、資本金など、数値で表される客観的なデータのことです。誰が見ても同じ結論を導き出せるという点に特徴があり、財務諸表の分析(安全性・収益性・成長性)が中心となります。定量情報は取引先の「現在の支払能力」を客観的に測るうえで欠かせません。
定性情報とは、数値では表せない事柄をもとにした情報のことです。経営者の経営姿勢や人柄、社員の応対、社内の雰囲気、業界内での評判、取引銀行や仕入先の状況などが該当します。定性情報は、決算書の数値だけでは見えてこない「将来の変化」や「経営者の信頼性」を判断するために重要です。たとえば財務内容は良好でも、経営者が独善的で説明責任を果たさない企業は、将来的に取引トラブルを招くリスクがあります。
与信調査において、決算書(財務諸表)は取引先の支払能力を客観的に把握できるもっとも重要な資料です。単年度の数値だけで判断するのではなく、3期分程度を並べて「増減とその理由」を確認するのが基本です。ここでは、経理・財務担当者が押さえておくべき4つの分析視点を紹介します。
取引先が短期的・長期的に支払能力を維持できるかを判断する指標です。代表的なものは以下の通りです。
取引先が継続的に利益を生み出せているかを判断する指標です。赤字が続いている企業は将来的に支払能力を失うリスクが高いため注意が必要です。
過去数期分の推移を確認し、事業が拡大傾向にあるか縮小傾向にあるかを把握します。
売上が伸びていても利益が減少している場合は、値引き販売や無理な受注拡大が疑われるため、内訳の確認が必要です。
損益計算書上は黒字であっても、資金繰りが回らずに倒産する「黒字倒産」があるため、キャッシュフロー計算書の確認は与信判断において最重要視されます。特に営業活動によるキャッシュフローがマイナスの状態が続いている場合、本業で現金を生み出せていないことを意味するため、要警戒です。
内部調査とも呼ばれることがあります。与信調査を本格的にスタートするまえに、できる範囲で自社内で調査を実施する方法です。過去に取引がある企業ならば、当時の取引履歴や取引資料を参考に、信用情報を得ることが可能です。
経理部や営業部などに蓄積している情報を調べてみるのも、ひとつの方法です。なかでも、当時の取引の担当者であれば、より豊富な情報を持っている可能性があります。面談やヒアリングを実施して、できるかぎりの信用情報収集に努めます。
取引先の企業まで足を運ぶ訪問調査や電話・メール・FAXを用いた調査などが、直接調査に該当します。取引先が遠方にあるケース、あるいはこれまでに何度も訪問しているようなケースでは、さらに何度も足を運ぶのは効率が悪いかもしれません。ただ、訪問調査であれば、自分の目や耳を使って調べられるので、より多くの情報を得やすいというメリットはあります。
けれども、直接調査をされる側の企業が、こちらが強い疑いの目をもって調査しているのではないかと受け取る可能性もあります。そうなると、それ以降の取引がスムーズに進まなくなってしまうリスクも否定できません。
外部調査のひとつが、官公庁の公開情報を利用する「官公庁調査」です。商業登記簿および不動産登記簿を法務局で閲覧することで、商号や本社所在地の変更の有無や頻度、債権譲渡や質権の設定、動産譲渡などの登記の有無、抵当権の状況ほか、さまざまな情報を得ることが可能です。
ふたつ目の方法が、ウェブサイトの閲覧や企業情報データベースの検索による「検索調査」です。公式HPなどに掲載されている決算報告やIR情報、役員の人事異動の有無なども、大切な調査資料となります。
そして3つ目が、直接調査と併せて実施する「側面調査」です。直接企業へ訪問した際に得た情報の信憑性について確認するための調査です。情報源となるのは、たとえば、調査対象企業の別の取引先であるほかの企業や銀行、住所のあるビルのオーナーなどです。
自社では充分な与信調査ができなさそうであると判断した場合の選択肢として挙げられるのが、依頼調査です。企業調査を専門とする調査会社などの第三者に、調査の実施を依頼する方法です。
自社での調査だけでは十分な情報が得られない場合や、遠方の取引先・大口取引の相手を調査する場合は、信用調査会社への依頼が有効です。ここでは、代表的な調査会社と費用相場、依頼が向いているケースを紹介します。
国内の信用調査会社としては、以下の3社が代表的です。
信用調査会社の費用と納期は、スポット依頼か会員契約かによって大きく変わります。参考として、東京商工リサーチのスポット料金(非会員)は新規調査で5万円+付帯料金がかかります。納期は数日~2週間が目安です。
会員プランやオンラインサービスを利用すれば、1件あたりの費用を抑えたり、既存レポートを即時ダウンロードしたりすることもできます。継続的に複数社の調査を行う場合は、会員契約の方がコスト効率が良くなるケースが多いでしょう。
参照元:東京商工リサーチ|TSR REPORT [※PDF](https://www.tsr-net.co.jp/service/detail/pdf/catalog_tsrreport.pdf)
参照元:東京商工リサーチ|よくあるご質問(https://www.tsr-net.co.jp/faq/)
信用調査会社への依頼が特に有効なのは、以下のようなケースです。
与信調査は実施すること自体が目的ではありません。得られた情報をどう活用し、取引の意思決定に反映させるかが重要です。調査結果は、以下の3つの実務判断に落とし込みます。
調査結果を踏まえて、そもそも取引を開始してよいか否かを判断します。財務内容に重大な問題がある、支払遅延の履歴が多い、代表者に不安要素があるといった場合は、取引を見送るという選択肢も必要です。社内で「取引不可の基準」を明文化しておくと、判断のブレを防ぐことができます。
取引を行う場合でも、無制限に掛売りするのではなく、上限額(与信限度額)を設定します。取引先の純資産や自社の純資産、月商規模、想定される取引金額などをもとに、万一焦げ付いても自社経営に致命傷を与えない範囲で上限を決定します。与信限度額は一度決めたら固定するのではなく、定期的な見直しが必要です。
与信リスクが高いと判断された場合でも、取引条件を工夫することで取引可能とするケースがあります。具体的には、前払いや現金決済への変更、支払サイトの短縮、連帯保証や担保の設定、保証金の預託などが挙げられます。売掛債権に対して取引信用保険や保証サービスを付帯することも、リスクヘッジの有効な手段です。
与信調査は取引先に対する重要な確認プロセスですが、進め方を誤ると取引先との関係悪化や情報漏えいなどのトラブルを招く可能性があります。以下の2点に留意して実施しましょう。
特に直接調査を行う際は、伝え方によっては相手企業から「疑われている」と受け取られ、以降の取引に悪影響を及ぼす可能性があります。
決算書の提出依頼や訪問調査を行う際は、「新規取引の社内稟議で必要な手続き」「取引先すべてに実施している定型プロセス」といった形で、相手が納得できる理由を丁寧に説明することが大切です。与信調査は取引先を疑うためではなく、健全な取引関係を長期的に築くためのプロセスであると認識してもらえるよう努めましょう。
与信調査で入手した決算書や登記情報、信用調査会社のレポートには、取引先の重要な機密情報や、代表者・役員の個人情報が含まれます。社外への漏えいはもちろん、社内でも必要な担当者以外がアクセスできないよう、閲覧権限の管理や保管ルールを明確にしておく必要があります。
信用調査会社のレポートには第三者への提供を禁じる規約があることが多いため、契約内容を確認したうえで、社内での取り扱いルールを整備しましょう。
債権管理システムの中から、全般的に使える総合型や業界特化型のシステムを業界別に紹介します。
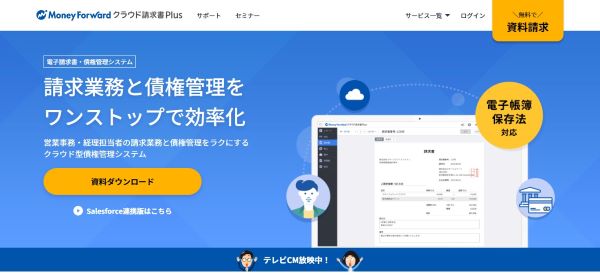
画像引用元:株式会社マネーフォワード公式HP(https://biz.moneyforward.com/receivable/)
煩雑な入金消し込みを自動化することで債権管理を効率化

画像引用元:株式会社ユーコム公式HP(https://www.ucm.co.jp/wp_ucm/)
企業ごとにカスタマイズできる対応力に加え、無償OSS製品の利用でコストを削減
画像引用元:株式会社アイティフォー公式HP(https://www.itfor.co.jp/)
