
この記事では、滞留債権の概要を説明しています。滞留債権が生じる原因や放置することの危険性、そして対策方法などもまとめました。
回収を終えていない債権のうち、約束の期日を過ぎても取引相手からの入金がない債権のことを、滞留債権といいます。基本的には「入金が遅れてはいるが、回収自体は不可能ではない」と見込まれる場合に、滞留債権の扱いになります。
また、未入金の状態が長期間続いている債権のことを、長期滞留債権といいます。長期間か否かの判断基準は企業ごとに異なりますが、未入金の期間が期日から6ヵ月以上にわたるものを、長期滞留債権とする場合が多いです。
滞留債権と混同されやすい債権のひとつに「不良債権」があります。不良債権も滞留債権と同様、何らかの事情により期日までに入金がなされていない債権のことです。
滞留債権との違いは何かというと、回収可能性です。不良債権は、基本的には今後も回収を見込めないと予想される債権です。ここが、回収の可能性を残している滞留債権との大きな相違点です。
滞留債権は、どのような原因によって生じるのでしょうか。取引相手に問題があるケースと自社に問題があるケースについて、それぞれまとめました。
滞留債権は、発見が遅れるほど回収が難しくなります。支払期日を過ぎた請求は、誰かが確認しない限り表面化しないため、経理部門で定期的に「滞留を見つける仕組み」をつくっておくことが重要です。ここでは、債権年齢表(エイジングリスト)を使った管理のポイントを紹介します。
債権年齢表とは、未回収の債権を支払期日からの経過日数ごとに振り分け、残高を一覧にした表です。経過日数の区分ごとに対応方法を決めておくと、誰が見ても次に何をすべきか判断しやすくなります。
※区分と対応は一例です。自社の取引条件や取引先の数に合わせて設定してください。
参照元:株式会社一創|滞留債権とは?年齢表での検知から督促フロー・貸倒処理までの運用設計【2026年】(https://www.issoh.co.jp/column/details/16855/)
取引先ごとに残高を合計するだけでは、合計額が小さい取引先に長期間未入金の請求が1件だけ残っているケースを見落としがちです。請求書単位で管理しつつ、取引先単位の集計には「最も古い請求の経過日数」を併記しておくと、危険な取引先を早期に把握できます。
債権年齢表の精度を下げる主な原因は、入金消込の例外処理です。複数の請求をまとめた合算入金、金額が不足する一部入金、振込手数料分の差額、返品・値引きの未反映などが残っていると、実際には入金済みの請求が滞留債権として表に残り続けます。毎月の締めの前に例外処理を解消し、「本当に未入金の債権」だけが残る状態を保ちましょう。
よくある原因として挙げられるのは、経営悪化による苦しい資金繰りです。ただし、それ以外にもクレームによる未払いや未検収などをはじめとする人為的なミスによる未入金の可能性もあります。特に、多数の取引の管理を人がエクセルで行っている場合は、うっかりミスが起こりやすいです。
月次の締め切りが、出荷と検収の間にはさまることが原因となっている可能性もあります。その場合、切り替わりや返品・値引きの未修正、売上計上の間違いなどの未収売掛金が生じていると考えられます。
また、営業担当者と経理担当者の間のコミュニケーションが不充分である場合も、滞留債権が起こりやすいです。他にも、請求漏れや回収金の消込不備など、複数の要因が挙げられます。
滞留債権の速やかな回収に注力せず、そのままにしておくと、次のようなダメージを負うリスクが高まります。
売掛金が回収不能になった場合、それを売上によってではなく、利益によって埋め合わせなくてはなりません。そうなると、損失分の額面金額から受けるイメージよりもはるかに大きな労力が求められます。滞留債権が、次のいずれかの状態になったとき、損失として経営にダメージを与えることになります。
掛取引では、商品やサービスを提供した時点で売上が計上されるため、帳簿上は利益が出ていても、実際の入金が遅れれば手元の現金は不足します。滞留債権が増えると、仕入代金や給与、借入金の返済といった支払いに充てる資金が足りなくなり、黒字のまま倒産する「黒字倒産」につながるおそれがあります。
特に売上が伸びている時期は取引件数も増えるため、滞留債権が資金繰りに与える影響が大きくなりがちです。「利益が出ているから大丈夫」と考えず、入金予定と実際の入金を照らし合わせて管理することが欠かせません。
債権には、民法で定められた「消滅時効」があります。2020年4月1日以降に発生した売掛金などの債権は、権利を行使できることを知った時から5年、または権利を行使できる時から10年のいずれか早いほうで時効が完成します。時効期間が経過し、取引先が時効を援用(主張)すると債権は消滅し、回収は困難になります。
時効の完成を防ぐには、時効の仕組みを正しく理解しておくことが大切です。請求書や内容証明郵便などで支払いを求める「催告」は、時効の完成を6か月猶予する効果にとどまります。時効期間をリセット(更新)するには、訴えの提起などの法的手続きをとって判決などで権利を確定させるか、取引先から債務の承認(一部弁済や支払猶予の申し出など)を得る必要があります。なお、訴えの提起などの法的手続き中は、時効の完成が猶予されます。
参照元:大阪産業局(https://ebis.obda.or.jp/faq/400)
債権が回収不能になることを「貸倒れ」といいます。回収できなかった債権は「貸倒損失」として計上され、そのまま会社の損失になります。
貸倒損失は、税務上の要件を満たせば法人税の計算上、損金に算入できます。また、消費税の課税取引で生じた売掛金が貸倒れとなった場合は、これとは別の制度として、貸倒れとなった金額に含まれる消費税額を、貸倒れが発生した課税期間の売上げに係る消費税額から控除できます。控除を受けるには、貸倒れの事実を明らかにする書類を保存しなければなりません。安易に計上するのではなく、債権の状況をふまえ、適切なタイミングで処理することが大切です。
滞留債権を貸倒損失として処理できるのは、税務上の要件を満たした場合に限られます。国税庁が示す主なケースは次の3つです。
一部でも回収の見込みがあれば全額回収不能とは認められにくいため、督促の履歴や取引先とのやり取りを記録として残しておくことが、適切な税務処理の前提になります。
参照元:国税庁|No.5320貸倒損失として処理できる場合(https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5320.htm)
参照元:マネーフォワード|減価償却資産における残存簿価1円とは?残す意味や仕訳、確定申告での書き方も解説(https://biz.moneyforward.com/accounting/basic/62943/)
貸倒れが起こった場合、被害を受けた側である自社としては、支払い不能になった取引先企業が全面的に悪いと考えたくなります。けれども、社会的にはそのようには評価されません。
「貸倒れリスクのある取引をしてしまった企業」「代金支払いの時効成立まで逃げ切れる企業」といったような信用リスクがついてしまう場合が多いです。信用リスクは、会社を経営する上での大きな足かせになります。
滞留債権を見つけたら、取引先との関係に配慮しながら段階的に回収を進めます。いきなり強い手段をとるとトラブルにつながるため、事実確認から始め、状況に応じて対応を強めていくのが基本です。
まずは、請求書の送付漏れや金額の誤り、入金消込の漏れなど、自社側に原因がないかを確認します。そのうえで、取引先に電話やメールで連絡し、入金状況を確認しましょう。
単純な支払い漏れであれば、この段階で解決することがほとんどです。
複数回連絡しても入金されない場合は、内容証明郵便で支払いを求めます。内容証明郵便は、いつ・誰が・誰に・どのような内容の文書を送ったかを日本郵便が証明するサービスで、請求した事実を記録に残せるほか、時効の完成を6か月猶予する「催告」としての効果もあります。
話し合いや督促で解決しない場合は、裁判所を利用した手続きを検討します。主な手続きは次のとおりです。
手続きの選択や費用対効果の判断は、弁護士などの専門家に相談しながら進めると安心です。
参照元:マネーフォワード|滞留債権とは?リスクや回収方法、税務処理、予防策を解説(https://biz.moneyforward.com/accounting/basic/73235/)
滞留債権の発生を防ぐために講じるべき対策をまとめました。
債権管理に関する社内ルールが適切に構築されていないと、未回収の債権が増えていきます。ルールや管理方法に問題がないかどうか、定期的に見直しを行うことが重要です。債権の回収が不可能な状態になり、貸し倒れが起こったり債権が消滅したりしてからでは、手の打ちようがありません。
すべての取り引き先の債権管理を徹底し、それぞれの売掛金額や入金期日、返済の滞りの有無などについて、常に目を光らせておきましょう。元帳とは別に売掛金管理簿を作成し、把握しやすい状態にしておくことをおすすめします。
受注した時点では、まだ商品の代金を受け取っているわけではないため、取引が成立した状態であるとはいえません。受注獲得数に気をとられるあまり、売掛金の回収を怠ってしまうことのないよう注意しましょう。そのためにも、営業部門から独立した形で、充分な与信管理を行えるようにする体制を整えておくことが求められます。
取引先や請求件数が増えると、Excelでの滞留債権管理は入力・照合・集計の手間が膨らみ、ミスや確認漏れが起こりやすくなります。債権管理システムを導入すると、経理担当者が手作業で行っている業務の多くを自動化・効率化できます。ここでは、経理の作業ごとにシステムでどこまで対応できるかを整理します。
Excelは手軽に始められる一方、債権の件数が増えるにつれて次のような課題が生じやすくなります。
債権管理システムの多くは、債権の発生から回収までの一連の業務をカバーしています。製品によって搭載機能は異なりますが、一般的には次のような作業に対応しています。
システムを選ぶ際は、自社の業務フローに合うかを事前に確認することが大切です。特に次の点は、比較検討の段階でチェックしておきましょう。
まずは自社で発生している経理作業を書き出し、どの作業をシステムに任せたいかを整理しておくと、製品選びがスムーズになります。
債権管理システムの中から、全般的に使える総合型や業界特化型のシステムを業界別に紹介します。
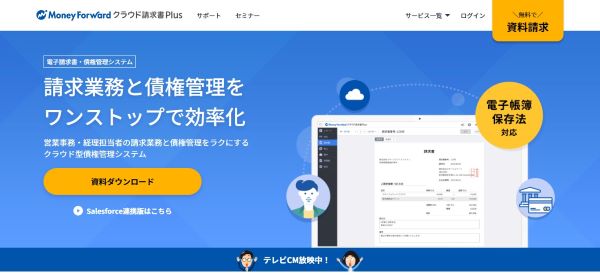
画像引用元:株式会社マネーフォワード公式HP(https://biz.moneyforward.com/receivable/)
煩雑な入金消し込みを自動化することで債権管理を効率化

画像引用元:株式会社ユーコム公式HP(https://www.ucm.co.jp/wp_ucm/)
企業ごとにカスタマイズできる対応力に加え、無償OSS製品の利用でコストを削減
画像引用元:株式会社アイティフォー公式HP(https://www.itfor.co.jp/)
